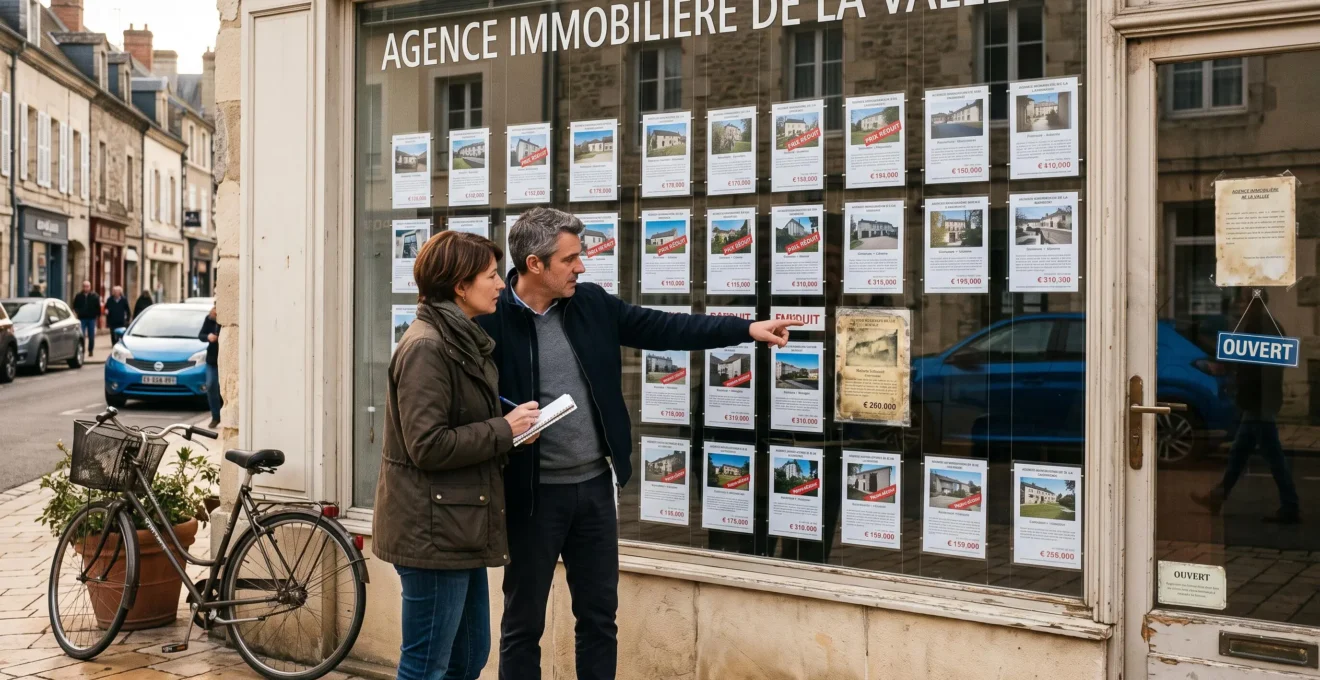
Un appartement qui se vend en quelques jours, une maison qui reste plusieurs mois sur le marché ou des annonces dont les prix diminuent progressivement : ces situations peuvent révéler différentes étapes du cycle immobilier. Pourtant, une baisse des prix ne suffit pas à caractériser un retournement, tout comme une hausse ponctuelle des ventes ne garantit pas une reprise durable.
En France, l’évolution du marché immobilier dépend notamment des conditions de crédit, de l’offre disponible, de la demande solvable et des caractéristiques de chaque territoire. Un quartier central recherché peut conserver un marché dynamique alors que les communes périphériques connaissent des délais de vente plus longs.
Pour un vendeur, reconnaître ces évolutions aide à fixer un prix cohérent et à anticiper son calendrier. Pour un acheteur, cela permet d’évaluer les possibilités de négociation. Pour un investisseur, l’enjeu consiste à distinguer une opportunité réelle d’un prix simplement devenu moins élevé.
La méthode la plus fiable consiste à croiser plusieurs indicateurs locaux, à comparer des biens similaires et à observer leur évolution sur une période suffisamment longue.
Comprendre le cycle immobilier en trois repères
- Observer l’activité avant de conclure sur les prix : les transactions, les délais de commercialisation et les négociations peuvent signaler une évolution du marché avant les indices de prix publiés.
- Raisonner à l’échelle du quartier et du type de bien : une tendance nationale ne décrit pas nécessairement le marché d’un appartement ou d’une maison précise.
- Adapter sa décision aux signaux persistants : plusieurs mois d’observation valent davantage qu’une baisse isolée ou une impression recueillie lors d’une visite.
- Comment lire l’évolution du marché immobilier avant de prendre une décision ?
- Pourquoi le nombre de ventes baisse-t-il parfois avant les prix immobiliers ?
- Comment détecter un changement de cycle avant qu’il apparaisse clairement dans les prix ?
- Comment savoir si un marché local ralentit réellement ou temporairement ?
- Marché vendeur ou marché acheteur : comment savoir dans quelle situation vous êtes ?
- Quels signaux peuvent faire croire à tort que le marché s’est retourné ?
- Quand faut-il modifier son prix, son offre ou son calendrier face au marché ?
- Prix élevé ou prix attractif : quelle stratégie choisir selon votre délai de vente ?
Comment lire l’évolution du marché immobilier avant de prendre une décision ?
Pour comprendre l’évolution d’un marché immobilier, examinez trois indicateurs complémentaires : le nombre de transactions, le délai de vente et les prix réellement obtenus. Lors d’un ralentissement, l’activité et les délais peuvent réagir avant les prix publiés. Cet ordre reste toutefois indicatif : chaque marché local possède sa propre dynamique et les statistiques disponibles peuvent être décalées dans le temps.
Le volume des transactions renseigne sur l’intensité de l’activité. Des ventes moins nombreuses peuvent traduire une demande affaiblie, un manque d’offres adaptées ou des difficultés de financement. Le délai de vente indique ensuite la rapidité avec laquelle les biens trouvent preneur. Enfin, les prix des transactions permettent de constater les conditions financières effectivement acceptées.
Les indices Notaires-Insee des prix des logements anciens illustrent l’intérêt de distinguer ces mesures. Au deuxième trimestre 2026, les prix des logements anciens en France hors Mayotte ont diminué de 1,0 % sur un trimestre, selon les données provisoires corrigées des variations saisonnières. Le volume annuel de transactions était estimé à 958 000 fin juin 2026, contre 953 000 fin mars. Ces chiffres décrivent des évolutions différentes sans établir une chronologie universelle.
958 000 transactions
Estimation du nombre de ventes de logements anciens réalisées sur douze mois en France, à fin juin 2026. Ce total mesure l’activité nationale, pas la liquidité d’un quartier particulier.
Insee, indices Notaires-Insee, publication du 8 septembre 2026.
Pour une décision locale, les statistiques nationales doivent être complétées par des observations de terrain : compromis récemment signés, ancienneté des annonces, stock de biens en agence, délais entre publication et accord, et éventuels honoraires de négociation à intégrer dans le coût total. Les professionnels interrogés doivent préciser le secteur et les catégories de logements concernés.
Une méthode accessible consiste à suivre les annonces comparables, en relevant celles qui restent visibles depuis plus de trois mois, les diminutions de prix et les biens retirés du marché. Il faut ensuite demander à deux ou trois agents le délai habituel entre la mise en vente et le compromis, sans confondre leurs estimations avec une statistique exhaustive.
Conservez les observations mois après mois. Une comparaison sur six à douze mois, lorsque les données sont suffisantes, aide à distinguer un phénomène durable d’une variation saisonnière. Les annonces retirées ne doivent pas être automatiquement considérées comme vendues.
Cette lecture croisée fournit une base solide, mais elle exige de comprendre pourquoi l’activité immobilière peut changer alors que les prix semblent encore immobiles.
Pourquoi le nombre de ventes baisse-t-il parfois avant les prix immobiliers ?
Le nombre de ventes peut diminuer avant les prix parce que les acheteurs et les vendeurs n’ajustent pas immédiatement leurs attentes. Lorsque la demande recule, certains propriétaires préfèrent attendre plutôt que réduire leur prix. Les transactions deviennent moins nombreuses, les délais s’allongent et les négociations évoluent, alors que les prix affichés restent parfois inchangés.
Ce phénomène correspond à une forme de rigidité des prix à la baisse. Un vendeur qui estime son logement à partir des valeurs observées quelques mois auparavant peut hésiter à intégrer de nouvelles conditions de marché. Il conserve alors son prix initial, même si les acheteurs disposent désormais d’un budget inférieur.
Dans un premier temps, l’ajustement peut porter sur les conditions de vente : électroménager inclus, travaux réalisés avant la signature, calendrier de libération du logement ou acceptation d’une négociation. Ces concessions ne sont pas toutes visibles dans les statistiques de prix.
Il faut également distinguer le prix demandé du prix réellement payé. La base officielle Demandes de valeurs foncières (DVF), produite par la DGFiP, permet de consulter des transactions enregistrées sur les cinq dernières années. Ses données proviennent notamment des actes notariés et du cadastre. Elles sont actualisées semestriellement et ne couvrent pas le Bas-Rhin, le Haut-Rhin, la Moselle et Mayotte.
DVF ne renseigne pas le prix initial d’une annonce, le nombre de visites ni la date du compromis. Il n’est donc pas possible d’en déduire directement la marge de négociation. L’analyse nécessite en outre de distinguer les biens, dépendances et mutations regroupées dans les fichiers.
Le crédit immobilier intervient également dans ce décalage. Lorsque les taux augmentent, la mensualité d’un emprunt de même montant peut devenir plus élevée. À mensualité maximale constante, la capacité d’achat diminue, toutes choses égales par ailleurs. Certains acheteurs reportent alors leur projet et le nombre de transactions peut réagir avant les prix.
Le décalage n’est ni systématique ni fixe. Un secteur où les logements sont rares peut résister différemment d’un marché disposant d’un stock important. Une baisse du nombre de ventes peut aussi résulter d’un manque de biens disponibles, sans refléter un affaiblissement de la demande.
Observer les volumes constitue donc une alerte possible, pas une preuve suffisante de retournement. Pour anticiper une nouvelle phase, il faut vérifier plusieurs signaux avancés simultanément.
Comment détecter un changement de cycle avant qu’il apparaisse clairement dans les prix ?
Un changement de cycle immobilier peut être détecté en suivant l’évolution des délais de vente, du stock disponible, des réductions de prix et des comportements de négociation. Lorsque plusieurs indicateurs se dégradent durablement sur un même segment, la probabilité d’un ralentissement augmente. Aucun signal isolé ne permet cependant de prévoir avec certitude une future baisse des prix.
Les signes les plus utiles sont ceux qui décrivent le fonctionnement réel du marché : annonces qui restent actives, nouveaux mandats qui s’accumulent, propriétaires qui ajustent leurs prétentions et acheteurs qui demandent davantage de temps pour confirmer leur financement.
Les conditions du crédit apportent un éclairage complémentaire. Les statistiques mensuelles de la Banque de France sur le crédit immobilier indiquent qu’en août 2026, le taux moyen des nouveaux crédits à l’habitat hors renégociations atteignait 3,32 %, contre 3,30 % en juillet. Ce taux national ne représente pas nécessairement celui proposé à un emprunteur particulier.
Les données relatives aux permis de construire, aux mises en chantier et aux enquêtes de confiance des professionnels peuvent aussi enrichir l’analyse. Elles décrivent toutefois des dimensions différentes du marché : un recul des permis n’annonce pas mécaniquement une baisse des prix des appartements anciens.
Pour suivre ces évolutions, un tableau de bord trimestriel peut réunir quelques indicateurs comparables.
| Indicateur | Signal à rechercher | Précaution |
|---|---|---|
| Délai de commercialisation | Allongement répété | Comparer des biens similaires |
| Stock d’annonces | Accumulation des offres disponibles | Tenir compte des nouvelles mises en vente |
| Révisions de prix | Baisses affichées plus fréquentes | Identifier les prix initiaux excessifs |
| Négociation | Concessions plus importantes | Vérifier les transactions réellement conclues |
| Financement | Demandes moins solvables ou projets différés | Ne pas généraliser les expériences individuelles |
Plutôt que de fixer un seuil universel, définissez une règle d’observation adaptée au secteur : par exemple, rechercher un allongement des délais sur plusieurs relevés consécutifs et vérifier qu’il concerne plusieurs biens comparables. Les seuils servent alors à déclencher une enquête complémentaire, non à déclarer automatiquement un retournement.
La saisonnalité, un programme immobilier neuf livré ponctuellement ou la fermeture d’un employeur local peuvent modifier certains chiffres sans traduire une évolution générale du cycle.
Lorsqu’une tendance apparaît, la question suivante consiste à déterminer si elle concerne durablement le secteur ou si elle correspond simplement à une pause temporaire.
Comment savoir si un marché local ralentit réellement ou temporairement ?
Pour distinguer un ralentissement durable d’une pause temporaire, il faut examiner la persistance des changements, l’accumulation des biens disponibles, l’évolution des prix de vente et les caractéristiques économiques du territoire. Un marché qui ralentit pendant quelques semaines ne suit pas nécessairement une nouvelle tendance. En revanche, plusieurs indicateurs concordants sur plusieurs mois justifient une vigilance accrue.
Le premier critère est la durée. Une diminution des visites pendant les vacances scolaires peut correspondre à une saisonnalité normale. Si elle persiste après la période habituellement calme, touche différentes agences et s’accompagne d’un stock croissant, l’explication saisonnière devient moins convaincante.
Le deuxième critère est la segmentation. Les appartements anciens à rénover, les petites surfaces proches des transports et les maisons familiales avec jardin ne répondent pas aux mêmes attentes. Leur demande peut évoluer différemment, même au sein d’une commune.
Le troisième critère est l’environnement local. L’arrivée d’un employeur important, les perspectives démographiques, les projets de transport ou la transformation d’un quartier peuvent influencer la demande. Ces éléments doivent être vérifiés et replacés dans leur calendrier réel : un projet annoncé ne produit pas nécessairement un effet immédiat.
Une comparaison sur six à douze mois glissants permet de réduire le poids des variations ponctuelles lorsque le nombre de transactions est suffisant. Dans les petits marchés, une période plus longue peut être nécessaire pour éviter qu’une poignée de ventes atypiques ne déforme la moyenne.
La conclusion doit rester graduée : marché apparemment stable, ralentissement possible, ralentissement confirmé par plusieurs observations ou situation encore indéterminée. Cette nuance évite de transformer une intuition en diagnostic définitif.
Votre diagnostic immobilier local en cinq actions
- Délimitez votre segment : rédigez une fiche précisant le quartier, le type de bien, la surface, l’état et les principales prestations recherchées.
- Relevez les annonces comparables : constituez un tableau daté comprenant leur prix, leur ancienneté observable et leurs éventuelles révisions.
- Interrogez plusieurs professionnels : rassemblez les réponses de deux ou trois agences sur les visites, les compromis et les délais constatés.
- Contrôlez les prix réalisés : établissez une sélection commentée de transactions comparables, avec les limites des données disponibles.
- Rédigez une conclusion périodique : produisez une synthèse d’une page indiquant les tendances constatées, les incertitudes et la prochaine date de vérification.
Une fois la tendance mieux identifiée, il devient possible de déterminer quel acteur dispose réellement du pouvoir de négociation : le vendeur ou l’acheteur.
Marché vendeur ou marché acheteur : comment savoir dans quelle situation vous êtes ?
Un marché vendeur se caractérise par une demande relativement forte face aux biens disponibles : les logements attractifs trouvent plus facilement preneur et les marges de négociation peuvent être réduites. À l’inverse, un marché acheteur offre davantage de choix et de possibilités de discussion. Cette distinction doit toujours être appréciée par quartier, gamme de prix et type de logement.
Cinq critères permettent de comparer les deux situations : le délai de vente, l’écart entre prix demandé et prix obtenu, le nombre de visites par mandat, le stock de logements comparables et les conditions proposées par les acquéreurs.
| Critère | Marché vendeur | Marché acheteur |
|---|---|---|
| Délai de vente | Plutôt court pour les biens adaptés | Potentiellement plus long |
| Négociation | Marge souvent limitée | Discussion parfois plus favorable à l’acheteur |
| Visites | Intérêt soutenu pour les offres pertinentes | Sélection plus exigeante des biens |
| Stock disponible | Choix relativement restreint | Davantage d’alternatives comparables |
| Conditions des offres | Vendeur parfois mieux placé pour arbitrer | Acheteurs pouvant demander plus de souplesse |
Cette grille décrit des tendances, non des seuils officiels. Un appartement de deux pièces proche des transports peut bénéficier d’une demande régulière pendant qu’une maison périphérique nécessitant d’importants travaux se vend plus difficilement.
En marché vendeur, l’enjeu consiste à préparer un dossier fiable, à présenter correctement le logement et à comparer les offres sur leur montant, leur financement et leur calendrier. Une offre plus élevée ne présente pas toujours le même niveau de sécurité qu’une offre moins élevée avec un financement déjà étudié.
En marché acheteur, le vendeur doit davantage travailler la différenciation : présentation soignée, informations complètes sur l’état du bien, diagnostics disponibles, travaux clairement documentés et calendrier de transaction réaliste. Un home staging léger peut améliorer la lisibilité des espaces sans garantir une hausse du prix.
Pour l’acquéreur, la présence de plusieurs biens comparables facilite l’analyse des alternatives. Il reste essentiel d’évaluer les travaux, les charges, la localisation et la qualité du financement, plutôt que de négocier uniquement parce qu’une annonce est ancienne.
Une seule expérience ne permet pas de classer un marché. Peu de visites peuvent résulter d’un prix mal positionné, de photographies peu valorisantes ou d’un défaut propre au logement.
Ce rapport de force doit ensuite être confronté aux éventuels signaux trompeurs, qui peuvent donner l’impression d’un retournement sans en apporter la preuve.
Quels signaux peuvent faire croire à tort que le marché s’est retourné ?
Une baisse ponctuelle des visites, plusieurs annonces révisées à la baisse ou un article évoquant une crise immobilière ne prouvent pas qu’un marché local s’est retourné. Ces observations peuvent résulter de la saisonnalité, de prix initiaux excessifs, d’un changement de composition des biens vendus ou d’un événement isolé. Leur interprétation exige des comparaisons dans le temps.
La saisonnalité constitue un premier piège. Dans certains secteurs, les rythmes de commercialisation varient selon les vacances, la rentrée ou les habitudes des acquéreurs. Une variation doit donc être comparée à des périodes pertinentes plutôt qu’au seul mois précédent.
La médiatisation d’une baisse nationale constitue un autre facteur de confusion. Les acheteurs peuvent décider de différer leur recherche en anticipant des prix inférieurs. Ce changement de comportement peut ralentir temporairement les transactions, sans que les prix de vente locaux diminuent immédiatement.
Il existe également un risque de confondre une réduction affichée avec une baisse de valeur du marché. Un bien initialement proposé à un niveau excessif peut subir plusieurs corrections avant de rejoindre la fourchette des transactions comparables. Son évolution ne démontre pas que tous les logements similaires ont perdu autant de valeur.
Les annonces de mesures fiscales ou réglementaires doivent être traitées avec la même prudence. Une réforme envisagée, un projet d’aménagement ou un changement de règles encore hypothétique ne constituent pas des effets observés sur les transactions.
Pour contrôler ces impressions, examinez les données disponibles sur six à douze mois, vérifiez la composition des biens vendus et distinguez les prix proposés des prix effectivement enregistrés. Comparez aussi plusieurs sources indépendantes plutôt que de multiplier les témoignages issus d’un même réseau.
Le risque inverse mérite autant d’attention : attribuer systématiquement les difficultés à la saisonnalité peut retarder la reconnaissance d’un véritable ralentissement. Les transactions conclues et les prix réels sont particulièrement utiles pour confirmer une évolution, mais leur publication peut intervenir avec retard. Les indicateurs de terrain sont plus rapides à observer, tout en étant généralement moins exhaustifs.
Cette prudence permet de passer de l’observation à la décision sans céder à une impression passagère. Le prix, les conditions de vente et le calendrier peuvent alors être ajustés sur des critères explicites.
Quand faut-il modifier son prix, son offre ou son calendrier face au marché ?
Il devient pertinent de modifier sa stratégie lorsque les résultats de commercialisation s’écartent durablement d’objectifs fixés à l’avance et que cet écart ne s’explique pas uniquement par la présentation du bien ou la saisonnalité. Le prix, les caractéristiques de l’offre et le calendrier constituent trois leviers distincts. Leur utilisation dépend de l’urgence et des conditions locales.
Avant la mise en vente, le propriétaire peut définir plusieurs points de contrôle : nombre de demandes qualifiées, visites effectivement réalisées, retours sur le prix, offres reçues et évolution des logements concurrents. Les seuils doivent être adaptés avec le professionnel chargé de la vente, sans supposer qu’un nombre de visites ou un délai précis soit universel.
Lorsque les annonces comparables suscitent des visites mais que le logement reste sans demande, il faut d’abord vérifier la qualité de sa présentation, sa visibilité et ses caractéristiques. Si les visites sont nombreuses mais ne débouchent sur aucune proposition, les remarques répétées sur les travaux, le prix ou l’environnement peuvent aider à identifier le point de blocage.
Une réduction de prix devient plus pertinente lorsque le montant demandé dépasse les références comparables ou lorsque des retours concordants montrent un décalage avec le budget des acquéreurs. Il convient alors de choisir un nouveau positionnement cohérent plutôt que de multiplier de petites corrections peu lisibles.
Le deuxième levier concerne l’offre elle-même. Un dossier technique mieux préparé, une estimation de travaux, des photographies améliorées ou davantage de souplesse sur la date de libération peuvent réduire certaines hésitations. Les obligations d’information et les conditions contractuelles doivent être respectées, indépendamment de la pression commerciale.
Le troisième levier est le calendrier. Un vendeur sans contrainte immédiate peut choisir de reporter son projet si la demande est particulièrement faible. En revanche, attendre comporte des coûts : charges courantes, financement éventuel de deux logements, entretien et immobilisation du capital.
Cas pratique hypothétique : une vente liée à une mutation professionnelle
Un propriétaire doit quitter sa région pour un nouvel emploi et souhaite vendre sa maison avant de supporter durablement les frais de deux logements. Après une première période de commercialisation, les visites sont rares et plusieurs maisons comparables restent disponibles.
Plutôt que d’attendre sans échéance, il peut comparer les coûts d’une vente tardive à ceux d’une réduction de prix raisonnablement justifiée. Une location temporaire ou une autre solution de transition peut être étudiée selon sa situation financière et contractuelle. Le choix dépend des coûts réels et de son besoin de liquidité.
Une baisse trop tardive peut entretenir le vieillissement commercial de l’annonce. Certains acheteurs interprètent une longue présence sur les portails comme un indice de défaut ou de prix excessif, même si cette interprétation n’est pas toujours fondée.
Le meilleur levier dépend finalement du compromis recherché entre prix et délai. Un vendeur qui dispose de plusieurs mois ne prendra pas nécessairement la même décision qu’un propriétaire soumis à une échéance financière proche.
À retenir avant de choisir votre prix de vente
- Un prix ambitieux n’est intéressant que si le marché et votre calendrier permettent d’en supporter le risque.
- Une annonce attractive doit reposer sur des références de transactions comparables, pas seulement sur le souhait de vendre rapidement.
- Le coût d’attente, les contraintes de financement et la capacité de négociation comptent autant que le prix de vente espéré.
Prix élevé ou prix attractif : quelle stratégie choisir selon votre délai de vente ?
Un prix élevé peut être envisagé si le bien présente des caractéristiques recherchées, que les références locales le justifient et que le vendeur dispose de temps. Un prix attractif est généralement plus adapté lorsqu’une vente rapide est prioritaire ou que la concurrence est forte. Le choix doit intégrer le coût de l’attente et la possibilité de négociation, sans garantie de résultat.
Un positionnement ambitieux permet de tester la demande au niveau haut d’une fourchette de valeur étayée. Il présente cependant un risque : si les acquéreurs jugent le logement trop cher, les visites peuvent être insuffisantes et l’annonce vieillir. Une réduction ultérieure devient alors plus visible et peut fragiliser la position du vendeur.
À l’inverse, un prix compétitif par rapport aux biens réellement comparables peut encourager les visites et réduire le temps de commercialisation. Il ne garantit ni plusieurs offres ni une vente au-dessus du montant demandé. Un prix trop faible expose également le vendeur à renoncer inutilement à une partie de la valeur de son bien.
Le tableau suivant présente des orientations conditionnelles, et non des règles automatiques.
| Situation | Stratégie envisageable | Principal point de vigilance |
|---|---|---|
| Délai flexible, bien recherché, peu de concurrence | Prix dans la partie haute d’une fourchette justifiée | Ne pas confondre rareté et absence de limite budgétaire |
| Échéance proche et charges de détention importantes | Prix compétitif dès le lancement | Évaluer la perte potentielle face au coût de l’attente |
| Marché équilibré, sans urgence particulière | Prix aligné sur les transactions comparables | Prévoir des points de réévaluation |
| Bien nécessitant des travaux, stock concurrent élevé | Positionnement tenant compte des défauts et des travaux | Ne pas sous-estimer les coûts pour l’acquéreur |
La stratégie intermédiaire du prix d’appel consiste à présenter un bien légèrement en dessous de concurrents réellement équivalents pour susciter davantage d’intérêt. Elle exige une estimation sérieuse, des photographies de qualité et un dossier complet. Elle peut fonctionner lorsque la demande est soutenue, mais comporte aussi un risque : ne recevoir qu’une seule offre, éventuellement inférieure au montant espéré.
Les filtres de prix des portails immobiliers jouent également un rôle pratique. Un prix fixé juste au-dessus d’un seuil de recherche peut limiter la visibilité de l’annonce auprès d’une partie des acquéreurs. Cet effet doit être apprécié sans sacrifier la cohérence de l’estimation.
Enfin, les frais de détention prolongés, les contraintes bancaires et les dépenses liées à un déménagement différé peuvent modifier l’arbitrage. La meilleure stratégie ne se mesure pas uniquement au prix inscrit sur l’acte, mais au résultat économique global et à la capacité du vendeur à respecter son calendrier.
Pour passer à l’action, réunissez quelques transactions réellement comparables, établissez une fourchette de valeur argumentée et fixez une date de réévaluation. Vous pourrez ainsi décider de vendre, d’acheter, de négocier ou d’attendre à partir d’éléments observables plutôt que d’une prévision incertaine du prochain cycle.
Combien de temps dure un cycle immobilier ?
Il n’existe pas de durée universelle. Les phases d’accélération, de ralentissement, de baisse et de reprise dépendent notamment du financement, de l’offre de logements et des caractéristiques économiques locales. Leur identification repose sur l’analyse des tendances observées, et non sur un calendrier fixe.
Peut-on connaître le prix réellement payé pour un logement voisin ?
La base publique DVF permet de consulter de nombreuses mutations immobilières enregistrées en France, avec certaines exclusions territoriales. Les données sont actualisées semestriellement. Elles ne donnent pas directement le prix demandé au départ, les conditions de négociation ou l’état détaillé du bien au moment de sa vente.
Une baisse des taux de crédit entraîne-t-elle automatiquement une hausse des prix immobiliers ?
Non. Des conditions de financement plus favorables peuvent soutenir la capacité d’achat et la demande, mais l’évolution des prix dépend aussi du stock disponible, des revenus, de la confiance des ménages et des particularités locales. L’effet peut varier fortement d’un territoire à l’autre.
Faut-il attendre une baisse générale des prix avant d’acheter ?
Pas nécessairement. Une baisse nationale ne garantit pas que le logement recherché deviendra moins cher. Il est préférable d’évaluer son budget, les conditions de financement, les prix des biens comparables, les travaux éventuels et l’horizon de détention. La possibilité de trouver un logement adapté compte autant que l’anticipation du marché.
Quelle différence existe-t-il entre une baisse de prix et une baisse du nombre de transactions ?
Une baisse du nombre de transactions signifie que moins de ventes sont réalisées sur la période considérée. Une baisse des prix traduit une diminution des montants de vente mesurés à périmètre comparable. Ces évolutions peuvent se produire ensemble ou séparément. Leur analyse doit tenir compte des différences entre biens vendus et des méthodes statistiques utilisées.