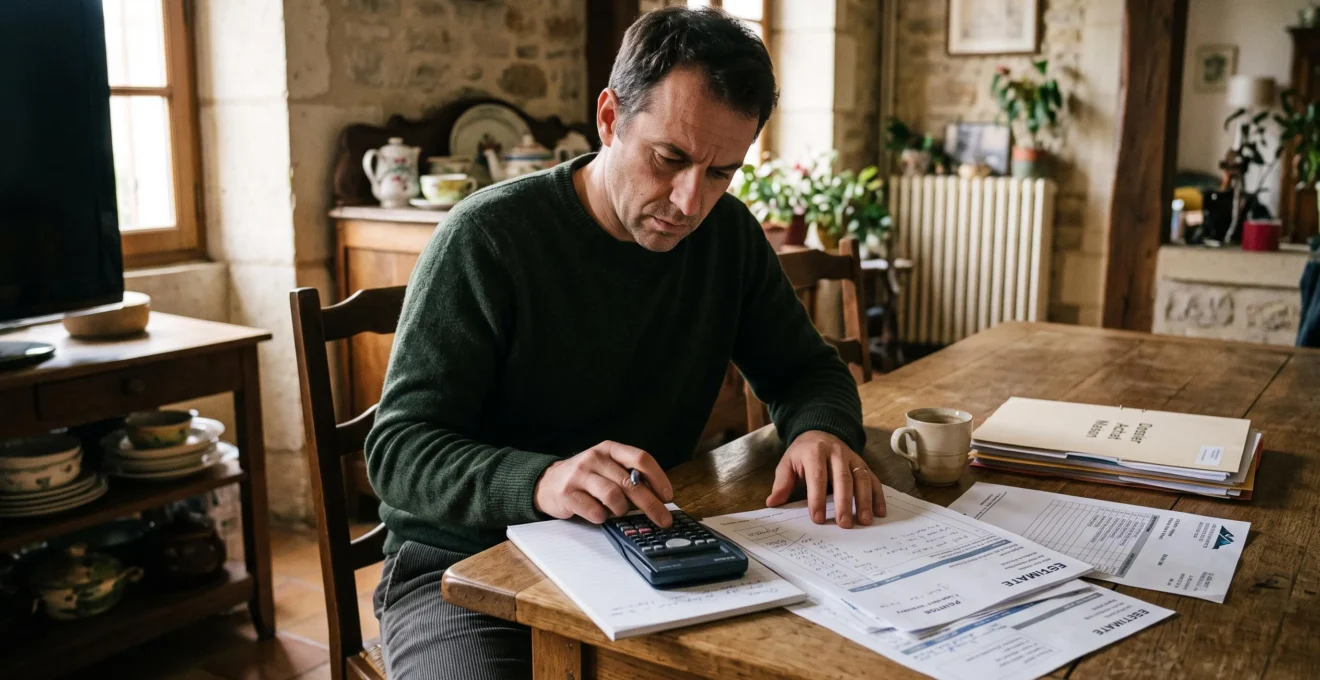
Le prix affiché d’un appartement, d’une maison ou d’un terrain ne représente qu’une partie du budget nécessaire pour devenir propriétaire. Frais d’acquisition, financement, assurances, travaux, raccordements et dépenses d’installation peuvent sensiblement augmenter la somme à mobiliser. Certaines charges apparaissent même plusieurs mois après la signature.
Pour éviter qu’un projet immobilier ne déséquilibre vos finances, il faut distinguer les dépenses à régler immédiatement, celles qui dépendent des caractéristiques du bien et celles qui se prolongeront pendant sa possession. Cette distinction permet de calculer non seulement le coût d’acquisition, mais aussi le montant de trésorerie réellement nécessaire.
La démarche diffère selon que vous achetez dans l’ancien, acquérez un logement neuf ou faites construire une maison. Dans chaque situation, le meilleur réflexe consiste à identifier les postes non compris dans le prix principal, obtenir des estimations documentées et actualiser le budget avant chaque engagement important.
L’essentiel pour anticiper les frais annexes immobiliers
- Le budget global additionne le prix principal, les frais de transaction, les dépenses techniques, le financement et les charges de possession.
- Les frais de l’ancien et ceux de la construction ne se répartissent pas de la même manière : rénovation d’un côté, terrain et raccordements de l’autre.
- Un budget fiable distingue les coûts certains, les dépenses probables et les imprévus, puis se réactualise avant la signature et le démarrage des travaux.
- Pourquoi les frais annexes peuvent-ils atteindre plusieurs milliers d’euros ?
- Comment établir un budget global incluant les dépenses oubliées du premier calcul ?
- Achat ancien ou construction : quel projet génère le plus de frais annexes ?
- Quels frais oubliés peuvent bloquer un projet immobilier en fin de parcours ?
- Quand et comment recalculer le budget annexe avant de signer ou démarrer les travaux ?
- Comment calculer le budget réel d’un terrain avant de solliciter un financement ?
- Comment intégrer les assurances dans le coût réel d’une acquisition immobilière ?
- Dans quel ordre préparer un projet immobilier pour éviter les décisions improvisées ?
Pourquoi les frais annexes peuvent-ils atteindre plusieurs milliers d’euros ?
Les frais annexes peuvent atteindre plusieurs milliers d’euros parce qu’ils réunissent des dépenses de nature différente, qui s’ajoutent au prix du bien sans nécessairement figurer dans l’annonce immobilière. Taxes d’acquisition, rémunération des intermédiaires, travaux, raccordements et assurances s’accumulent. Leur montant dépend autant des caractéristiques du projet que du prix négocié.
Pour comprendre cette accumulation, il faut distinguer trois familles de coûts :
- Les frais de transaction : droits et taxes liés à l’acquisition, émoluments notariaux, débours, honoraires d’agence lorsqu’ils sont à la charge de l’acquéreur et éventuels frais de garantie du prêt.
- Les frais liés au bien ou à l’ouvrage : rénovation, adaptation du terrain, raccordements, interventions techniques, équipements et aménagements non compris dans le prix principal.
- Les frais de possession : taxe foncière, charges de copropriété, assurances, entretien et dépenses nécessaires au fonctionnement du logement.
Ces catégories ne suivent pas les mêmes règles de calcul. Certains coûts relèvent de barèmes réglementés, d’autres sont fixés contractuellement ou dépendent de devis individualisés. Les honoraires d’agence, par exemple, ne sont pas soumis au même barème que les émoluments notariaux.
Les frais d’acquisition détaillés par les Notaires de France comprennent principalement des droits et taxes, les émoluments du notaire, les formalités et les débours. Leur montant varie notamment selon le régime fiscal du bien et sa localisation.
Les droits d’enregistrement peuvent notamment varier selon les décisions fiscales applicables dans le département. Cette variation explique pourquoi deux logements affichés à un prix identique ne génèrent pas nécessairement les mêmes frais d’acquisition.
À ces dépenses s’ajoutent des postes indépendants du prix de vente. Une maison nécessitant une intervention sur son réseau électrique ou un terrain éloigné des réseaux publics peut engendrer des coûts techniques importants, même si son prix initial semble attractif.
L’effet cumulatif constitue le principal piège. Chaque facture semble supportable séparément, mais leur addition peut absorber une part importante de l’apport personnel. Le budget initial, construit uniquement autour du prix négocié, devient alors insuffisant.
Le prix d’annonce sert donc à comparer les biens, mais seul le coût global permet de vérifier leur réelle compatibilité avec votre capacité financière.
Comment établir un budget global incluant les dépenses oubliées du premier calcul ?
Un budget immobilier complet doit répartir les dépenses entre coûts certains, coûts probables et coûts différés. Cette méthode rend visibles les charges oubliées lors des premières estimations, tout en distinguant les montants déjà confirmés des provisions à affiner. Elle permet également d’identifier les dépenses à financer immédiatement et celles qui peuvent être programmées après l’acquisition.
Commencez par un tableau recensant chaque dépense, son montant estimé, sa date de paiement et le document permettant de la justifier.
| Catégorie | Dépenses concernées | Méthode de prévision |
|---|---|---|
| Coûts certains | Prix contractuel, frais d’acquisition estimés, frais bancaires connus | Obtenir les montants auprès du notaire, de la banque ou des professionnels concernés |
| Coûts probables | Travaux identifiés, déménagement, raccordements, équipement du logement | Demander des devis et prévoir une provision adaptée |
| Coûts différés | Entretien, rénovation future, charges récurrentes, équipements à remplacer | Établir un calendrier prévisionnel après l’entrée dans les lieux |
Les dépenses périphériques les plus faciles à oublier sont souvent celles qui ne figurent ni dans l’annonce ni dans le contrat de prêt : transport des meubles, frais de stockage temporaire, achats d’équipements, travaux de finition ou honoraires techniques particuliers.
Dans une copropriété, l’analyse doit aller au-delà des charges mensuelles annoncées. Examinez les procès-verbaux des trois dernières assemblées générales, le carnet d’entretien, les documents financiers et les travaux envisagés ou votés.
La fiche Service Public sur l’achat d’un logement en copropriété précise les documents et informations financières à communiquer à l’acquéreur. L’état daté établi par le syndic contribue notamment à identifier les sommes susceptibles d’être exigibles après la vente.
Attention : les travaux votés avant l’achat ne sont pas automatiquement et intégralement à la charge du nouveau propriétaire. Leur répartition dépend notamment des dates d’exigibilité des appels de fonds et des accords prévus dans la vente. Faites confirmer les sommes vous revenant effectivement.
Enfin, prévoyez une marge de sécurité proportionnée aux incertitudes. Un logement récent sans travaux identifiés et une maison ancienne nécessitant plusieurs diagnostics complémentaires ne justifient pas la même provision. Il serait trompeur d’appliquer indistinctement un pourcentage forfaitaire à tous les projets.
Checklist pour obtenir un budget immobilier vérifiable
- Recenser chaque dépense connue dans un tableau et produire une première version du budget global.
- Demander au notaire une estimation des frais d’acquisition et conserver le document chiffré.
- Recueillir les devis des travaux, raccordements et prestations nécessaires dans un dossier unique.
- Vérifier les charges et engagements financiers du bien, puis établir une liste des paiements futurs identifiés.
- Calculer les sommes restant à financer, intégrer une provision pour imprévus et enregistrer une version datée du plan de financement.
Une fois ce tableau constitué, la nature du projet immobilier devient le principal facteur permettant d’affiner les prévisions.
Achat ancien ou construction : quel projet génère le plus de frais annexes ?
Il n’existe pas de réponse universelle : l’achat ancien concentre généralement davantage de frais d’acquisition et de risques de rénovation, tandis que la construction fait apparaître des dépenses liées au terrain, aux réseaux et aux prestations non incluses dans le contrat. Le projet le plus coûteux dépend donc des travaux nécessaires, des garanties contractuelles et des dépenses futures.
Dans l’ancien, les frais d’acquisition représentent un poste initial important. Les droits et taxes sont généralement plus élevés que dans certaines ventes de logements neufs relevant d’un régime fiscal réduit. Le montant exact doit toutefois être calculé pour l’opération concernée.
À cette dépense s’ajoutent les interventions possibles sur le bâtiment : toiture, isolation, chauffage, installation électrique ou équipements vieillissants. Les diagnostics fournissent des informations utiles, mais ils ne remplacent pas une évaluation technique détaillée des travaux.
Une construction présente une structure budgétaire différente. Le terrain peut demander des études et des adaptations, tandis que certaines prestations restent à la charge du propriétaire selon le contrat conclu.
| Critère | Achat dans l’ancien | Construction d’une maison |
|---|---|---|
| Acquisition | Frais d’acquisition selon le régime fiscal de la vente | Frais liés notamment à l’achat du terrain |
| Travaux | Réparations, rénovation, amélioration énergétique | Travaux non compris dans le contrat, adaptations et finitions |
| Réseaux | Installations existantes à contrôler ou modifier | Viabilisation, branchements et raccordements à vérifier |
| Risques futurs | Vieillissement du bâtiment et travaux collectifs éventuels | Entretien, finitions et équipements restant à installer |
| Calendrier | Dépenses à l’acquisition puis rénovations | Paiements échelonnés entre terrain, chantier et livraison |
Lorsqu’un contrat de construction de maison individuelle, ou CCMI, est utilisé, la notice descriptive constitue un document essentiel. Elle distingue les travaux compris dans le prix des prestations non incluses et laissées à la charge du maître d’ouvrage.
La fiche officielle sur les contrats de construction de maison individuelle présente ce cadre contractuel, notamment les engagements du constructeur, les raccordements, les garanties et les modalités de paiement.
La garantie de livraison et les autres protections applicables limitent certains risques, sans transformer le prix du constructeur en budget global de l’opération. Une clôture, un aménagement paysager ou un branchement peut être inclus ou exclu selon la notice et le contrat effectivement signés.
La fiscalité doit aussi être examinée. Le régime réduit applicable à certaines acquisitions neuves ne se transpose pas automatiquement à l’ensemble d’une opération de construction. Une exonération temporaire de taxe foncière peut également dépendre de conditions légales et de décisions locales.
Pour comparer correctement les deux options, raisonnez à la fois sur les sommes à engager avant l’emménagement et sur les dépenses susceptibles de survenir pendant les années suivantes.
Un projet dont les frais initiaux sont modérés n’est pas nécessairement le plus économique si ses incertitudes techniques annoncent des dépenses ultérieures importantes.
Quels frais oubliés peuvent bloquer un projet immobilier en fin de parcours ?
Les frais les plus susceptibles de bloquer un projet sont ceux exigibles lorsque le financement est déjà arrêté : complément de fonds à verser au notaire, appels de fonds, paiements de travaux, derniers branchements ou dépenses de finition. Leur découverte tardive peut rendre l’apport insuffisant et imposer une modification du financement ou du calendrier.
Dans une acquisition classique, le prix de vente et les frais de l’acte doivent être disponibles selon les modalités prévues avant la signature authentique. Une estimation initiale trop basse peut obliger l’acheteur à mobiliser rapidement des liquidités supplémentaires.
La difficulté est particulièrement forte lorsque la banque a déjà organisé le prêt autour d’un montant et d’un apport déterminés. Si une dépense importante apparaît après l’émission de l’offre, il ne faut pas supposer qu’elle pourra automatiquement être financée par le crédit existant.
Dans une construction, les risques se concentrent également en fin de chantier. Les derniers paiements contractuels, l’intervention des concessionnaires de réseaux et les équipements non prévus peuvent arriver à une période où une grande partie de l’épargne a déjà été utilisée.
Les réserves relevées lors de la réception méritent un traitement distinct. Une réserve ne signifie pas automatiquement que son coût de correction revient au propriétaire. Les obligations du constructeur, les conditions de réception et les règles applicables au paiement du solde doivent être examinées avant d’engager une dépense supplémentaire.
Les travaux supplémentaires décidés par le propriétaire constituent un autre risque. Une modification de finition, l’installation d’un équipement différent ou une prestation complémentaire peut générer un devis ou un avenant, avec des conséquences sur les délais.
Un blocage financier peut ensuite provoquer plusieurs effets : report de signature, modification du déménagement, interruption de certaines interventions ou frais contractuels éventuels. Les pénalités ne sont toutefois pas automatiques : elles dépendent des engagements souscrits et des circonstances du retard.
La prévention consiste à dresser, avant la dernière échéance, un état des sommes restant dues et à le comparer avec la trésorerie immédiatement disponible.
La meilleure protection ne réside donc pas uniquement dans la provision initiale : elle dépend aussi de la fréquence à laquelle les montants sont recalculés.
Quand et comment recalculer le budget annexe avant de signer ou démarrer les travaux ?
Le budget annexe doit être actualisé à chaque étape qui apporte une information financière nouvelle : avant l’offre d’achat, avant l’avant-contrat, lors de la préparation du financement et avant la signature définitive. Pour une construction, une vérification supplémentaire s’impose avant l’ouverture du chantier et chaque engagement portant sur des travaux supplémentaires.
Un calcul réalisé au début de la recherche devient rapidement insuffisant. Les caractéristiques du bien se précisent, les diagnostics révèlent éventuellement des défauts et les professionnels fournissent des devis plus fiables.
Le calendrier suivant permet d’organiser ces mises à jour :
- Pendant la recherche : estimer les principaux frais à partir du type de bien, de la localisation et du budget disponible.
- Avant l’offre : intégrer les dépenses visibles, les informations techniques obtenues et les principales incertitudes.
- Avant l’avant-contrat : examiner les documents du bien, les clauses financières et les engagements déjà identifiables.
- Avant la finalisation du financement : transmettre à la banque une estimation consolidée, incluant les frais annexes et les travaux à financer.
- Avant l’acte authentique : confirmer auprès du notaire les sommes dues et vérifier leur disponibilité.
- Avant l’ouverture du chantier : contrôler les montants contractuels, les travaux réservés, les assurances et les raccordements.
Chaque recalcul doit porter sur les lignes concernées plutôt que sur une simple augmentation forfaitaire du budget total. Par exemple, une nouvelle estimation de raccordement peut modifier la trésorerie initiale sans changer le montant des taxes d’acquisition.
Il faut également réexaminer les paramètres réglementaires lorsque la date de signature évolue : fiscalité applicable, barèmes en vigueur, tarifs des prestataires et décisions locales pertinentes.
En cas de dépassement, classez les dépenses en trois catégories : incontournables, négociables et différables. Une intervention indispensable à la sécurité ne doit pas être supprimée pour financer un aménagement esthétique. À l’inverse, des équipements secondaires peuvent être programmés après l’emménagement.
Lorsque la dérive devient significative, faites actualiser le financement avant de prendre de nouveaux engagements. Il est préférable de revoir la portée du projet tant que les décisions restent réversibles.
Cette méthode est particulièrement importante pour un terrain, dont le prix d’annonce peut masquer des dépenses techniques déterminantes.
Comment calculer le budget réel d’un terrain avant de solliciter un financement ?
Le budget réel d’un terrain correspond à son prix d’achat augmenté des frais d’acquisition, des études nécessaires, des éventuelles opérations de bornage et des coûts de viabilisation ou de raccordement. Il faut aussi vérifier les contraintes d’urbanisme et les caractéristiques du sol, car ces éléments peuvent modifier le coût de construction avant même le premier chantier.
Le terme « terrain constructible » ne garantit pas que toutes les dépenses nécessaires à la construction soient déjà comprises dans le prix de vente.
Le premier contrôle concerne les réseaux : eau potable, électricité, assainissement, télécommunications et, lorsque cela est pertinent, gaz. Leur disponibilité à proximité ne signifie pas que le branchement individuel est réalisé ou payé.
Un terrain annoncé comme viabilisé peut disposer de réseaux en limite de parcelle sans que les raccordements jusqu’à la future maison soient inclus. La distance entre les points de desserte et l’emplacement prévu du bâtiment peut modifier sensiblement le devis.
Il convient donc de contacter les gestionnaires de réseaux concernés et de demander une estimation correspondant aux caractéristiques précises du terrain.
La configuration foncière joue également un rôle. Un terrain en lotissement et une parcelle isolée peuvent être soumis à des procédures, équipements communs ou contraintes techniques différents. Il ne faut pas considérer que l’un est systématiquement moins coûteux que l’autre.
Vérifiez notamment les limites de propriété, la nécessité éventuelle d’un bornage, l’accès à la voie publique et les règles d’urbanisme. Selon le projet, une étude de sol, des études complémentaires ou des interventions de géomètre peuvent être nécessaires.
La bonne méthode consiste à établir deux sous-budgets distincts :
- Budget terrain : prix, acquisition, études, bornage éventuel, viabilisation, coûts administratifs ou techniques spécifiques.
- Budget construction : contrat de construction, travaux réservés, assurances, aménagements extérieurs et dépenses de chantier.
Les deux montants sont ensuite consolidés dans un plan de financement unique. Cette séparation évite qu’un terrain sous-évalué consomme une enveloppe initialement destinée à la maison.
Il faut enfin vérifier les taxes et participations d’urbanisme susceptibles de s’appliquer, sans présumer de leur montant ou de leur exigibilité. Les informations pertinentes doivent être confirmées auprès des autorités et organismes compétents.
Le coût du terrain constitue ainsi une base essentielle du financement, mais les assurances peuvent encore modifier le montant total à mobiliser.
Comment intégrer les assurances dans le coût réel d’une acquisition immobilière ?
Les assurances doivent être intégrées au budget immobilier selon leur fonction et leur calendrier de paiement. L’assurance emprunteur peut peser sur le coût total du crédit, l’assurance habitation protège le logement et certaines responsabilités, tandis que l’assurance dommages-ouvrage doit être prévue pour les opérations de construction concernées. Chaque contrat possède ses propres conditions et modalités tarifaires.
Il faut d’abord distinguer trois situations : les assurances imposées par la réglementation, celles exigées contractuellement et les garanties facultatives choisies pour compléter la protection du projet.
L’assurance emprunteur n’est pas légalement obligatoire dans tous les achats immobiliers. En pratique, une banque peut néanmoins l’exiger pour accorder un crédit, en fixant des garanties minimales.
Son coût dépend de plusieurs paramètres liés au contrat, aux garanties, au capital assuré et au profil de l’emprunteur. Pour comparer deux offres, examinez le montant des cotisations, leur évolution éventuelle, les exclusions et le coût total communiqué.
Lorsque l’assurance est exigée pour obtenir le crédit, son coût doit être pris en compte dans le TAEG selon les règles applicables. Il serait donc incorrect de considérer que le TAEG exclut systématiquement l’assurance emprunteur.
La présentation officielle des règles de l’assurance emprunteur rappelle que l’emprunteur peut choisir un assureur différent de celui de sa banque et changer d’assurance à tout moment après la signature du crédit, sous réserve notamment de l’équivalence des garanties exigées.
L’assurance dommages-ouvrage, quant à elle, constitue un poste important à examiner lors d’une construction. Elle doit être souscrite dans les conditions légales applicables avant l’ouverture du chantier. Son prix nécessite une proposition adaptée à l’opération : aucun montant standard ne peut être retenu pour tous les projets.
Concernant l’habitation, la situation dépend notamment du statut d’occupation et du type de bien. En copropriété, le propriétaire doit être assuré au titre de la responsabilité civile. Les garanties complémentaires doivent être étudiées selon les risques et les conditions des contrats.
Lors d’une vente, le contrat d’assurance habitation du vendeur peut être automatiquement transféré à l’acquéreur, avec possibilité de résiliation selon les règles applicables. Les assurances liées aux travaux déjà réalisés méritent également un contrôle documentaire, en particulier les attestations et garanties qui continuent à produire leurs effets après la vente.
Pour prévoir correctement ces dépenses, établissez un tableau récapitulant chaque contrat, la prime, la périodicité, la date de prise d’effet et les garanties couvertes.
La dernière étape consiste à ordonner l’ensemble des décisions, afin que chaque dépense soit examinée avant qu’elle ne devienne un engagement difficile à modifier.
À retenir avant de finaliser votre projet
- Un budget utilisable pour décider doit préciser non seulement le montant des dépenses, mais aussi leur échéance et leur niveau de certitude.
- Les documents contractuels, devis et vérifications techniques permettent de réduire les inconnues avant les principaux engagements financiers.
- Le financement doit être construit à partir du projet global, et non du seul prix négocié du bien ou du terrain.
Dans quel ordre préparer un projet immobilier pour éviter les décisions improvisées ?
Pour éviter les décisions improvisées, préparez votre projet immobilier dans un ordre précis : capacité financière globale, définition du besoin, recherche du bien, vérifications, engagement contractuel, financement définitif puis réalisation. Chaque étape doit réduire les incertitudes de la suivante. Cette méthode limite les arbitrages contraints lorsque le prix, les délais ou les travaux sont déjà engagés.
Le point de départ n’est pas le prix maximum que vous pouvez emprunter. Il s’agit du montant que vous pouvez consacrer au projet tout en conservant suffisamment de ressources pour financer les frais annexes, les dépenses de possession et les imprévus raisonnablement identifiables.
La préparation peut être organisée en six phases successives.
- Évaluer la capacité financière : recenser l’apport mobilisable, la capacité de remboursement, les frais annexes estimés et la réserve de trésorerie à préserver.
- Définir les besoins : préciser la localisation, la surface, les caractéristiques indispensables et le niveau de travaux acceptable.
- Rechercher et examiner : comparer les biens à partir du coût global, vérifier les documents techniques et demander les devis nécessaires.
- S’engager : examiner les conditions de l’offre, de la promesse ou du compromis et sécuriser les éléments financiers et contractuels pertinents.
- Financer et réaliser : confirmer les fonds disponibles, signer les actes nécessaires et suivre les échéances de paiement ou d’exécution.
- Réceptionner et s’installer : contrôler les prestations réalisées, traiter les éventuelles réserves et organiser les dépenses d’entretien et d’utilisation.
L’ordre est déterminant, car chaque décision réduit progressivement la liberté de modifier le projet. Une offre acceptée, un avant-contrat signé ou un chantier ouvert ne produisent pas les mêmes effets juridiques et financiers.
Dans l’achat d’un logement, les engagements pris au stade de l’avant-contrat doivent être examinés avec attention. Le délai légal de rétractation de dix jours s’applique aux acquisitions immobilières résidentielles concernées, dans les conditions prévues par la réglementation. Il ne doit pas être transposé indistinctement aux ventes de terrains ou aux contrats de construction.
Le versement d’un dépôt de garantie n’est pas non plus systématique à chaque étape. Ses conditions, son éventuelle restitution et son traitement dépendent de la nature de l’engagement.
Pour une construction, la signature du contrat, la levée des conditions prévues, l’autorisation d’urbanisme et l’ouverture du chantier constituent des jalons à suivre séparément. Les travaux réservés et les dépenses extérieures au prix du constructeur doivent être identifiés suffisamment tôt.
À chaque changement de phase, posez trois questions : quelles dépenses sont maintenant confirmées, quelles inconnues restent à lever et quelles sommes devront être disponibles avant la prochaine décision ?
Cette vérification transforme le budget en outil de pilotage. Elle permet de décider de poursuivre, de renégocier, de différer une prestation ou de revoir l’ambition du projet tant qu’une marge de manœuvre existe.
La prochaine action consiste à réunir les estimations, les documents du bien et les propositions de financement dans un tableau daté. Vous disposerez ainsi d’une base concrète pour discuter avec votre banque, votre notaire et, le cas échéant, les professionnels chargés des travaux, sans laisser les frais annexes compromettre l’équilibre de l’opération.
Les frais annexes peuvent-ils être financés par un crédit immobilier ?
Certains frais annexes peuvent être intégrés au financement selon la politique de la banque, la nature des dépenses et la solidité du dossier. Ce financement n’est pas automatique. Les frais d’acquisition, travaux et prestations complémentaires doivent être présentés dès la constitution du dossier, avec leurs estimations et justificatifs disponibles.
Faut-il conserver une épargne après avoir payé son apport personnel ?
Conserver une réserve de trésorerie est prudent pour financer les dépenses imprévues et les premiers frais liés à l’occupation du logement. Son montant dépend des ressources du ménage, de la stabilité de ses revenus et des risques techniques du projet. Un apport plus élevé ne doit pas être recherché sans examiner les liquidités nécessaires après l’achat.
Les frais de déménagement font-ils partie des frais d’acquisition ?
Non. Les frais de déménagement ne font pas partie des frais d’acquisition au sens notarial. Ils constituent néanmoins une dépense du budget global immobilier. Il faut les ajouter séparément, avec les éventuels frais de stockage, de transport spécialisé ou de remise en état du précédent logement.
Une maison neuve permet-elle d’éviter tous les frais de travaux ?
Non. Une construction neuve peut encore nécessiter des branchements, des aménagements extérieurs, des équipements ou des prestations non comprises dans le contrat. La notice descriptive et les documents contractuels permettent de distinguer les éléments inclus de ceux restant à financer par le propriétaire.
Quel document permet de connaître les sommes dues au syndic après l’achat ?
L’état daté établi par le syndic et transmis au notaire fournit des informations sur la situation comptable du lot et les sommes susceptibles de concerner l’acquéreur. Il doit être examiné avec les autres documents de copropriété et les dispositions de la vente pour déterminer les appels de fonds qui seront effectivement à la charge du nouveau propriétaire.